Добре дошли в нашия блог за ипотечни кредити! Във FInCity Academy се стремим да предоставим на нашите читатели най-актуалната и полезна информация, за да вземат информирани решения относно сферата на кредитирането. Ипотечният кредит е една от най-важните и значителни финансови стъпки, които може да предприемете. За да ви помогнем да разберете всички аспекти на този процес, подготвихме следните ключови теми, които обхващат основните въпроси и предизвикателства, свързани с ипотечните кредити.
Познаването на тези точки е от съществено значение за разумното управление на ипотечния кредит и минимизирането на финансовите рискове.
Спазването на тези правила е критично важно за поддържане на добра кредитна история и избягване на ненужни финансови проблеми.
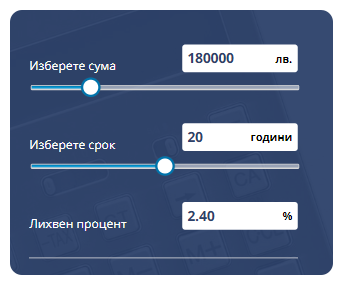
Изчислете вашата вноска по бъдещия ви кредит с интерактивния кредитен калкулатор още сега. Въведе сумата на кредита и желания срок и веднага ще разберете каква би била вноската по кредита. Можете да видите как тя се променя спрямо срока в реално време
Основни положения:Лихвите по ипотечните кредити се формират на базата на няколко основни пазарни лихвени индекса, които включват както глобални, така и специфични за България показатели. Най-добрият от тях е „Осреднен Депозитен Индекс“.
1. Глобални икономически фактори: Федерален резерв на САЩ и Европейската централна банка (ЕЦБ): Решенията на Федералния резерв на САЩ и ЕЦБ да повишават или понижават лихвените проценти влияят върху глобалните финансови пазари и съответно върху лихвите по ипотечните кредити в България.
Когато тези институции повишават лихвените проценти, банките в България също може да последват този пример, като увеличат лихвите по кредитите.
2. Локални икономически условия: Софибор и други бенчмарк индекси: Преди години Софибор беше премахнат като бенчмарк индекс за лихвите по кредити в лева. На негово място банките използват средно претеглената цена на депозитната база на банковата система. За кредитите в евро се използва Юрибор, а за тези в долари – Либор.
3. Средно претеглена цена на депозитната база: Формула за образуване на лихвите: Лихвите по ипотечните кредити в момента се базират на средно претеглената цена на депозитната база на банковата система.
Например, ако лихвеният процент по кредита е 2.5%, а средно претеглената цена на депозитите е 0.1%, фиксираната надбавка ще бъде 2.4%.
4. Фиксирана надбавка и променлива компонента: Фиксирана надбавка: Фиксираната надбавка остава непроменена за целия период на кредита, което дава стабилност на кредитополучателите.
Променлива компонента: Променливата компонента се базира на средно претеглената цена на депозитите и може да се променя на всеки 6 месеца.
5. Пазарни условия и рискови фактори: Риск на държавата и банковата система: Ако рискът на държавата или на банковата система се увеличи, това може да доведе до повишаване на лихвите по новите кредити. Въпреки това, съществуващите кредити са по-малко засегнати от тези промени.
Заключение: Лихвите по ипотечните кредити в България се формират на базата на глобални и локални икономически условия, използвайки бенчмарк индекси като средно претеглената цена на депозитната база. Фиксираната надбавка остава стабилна, докато променливата компонента може да се коригира в зависимост от пазарните условия на всеки 6 месеца. Основните фактори, които влияят на лихвите, включват решенията на Федералния резерв на САЩ и Европейската централна банка, както и специфичните икономически условия в България.
Бюджетиране на сделката: Преди да сключите сделка за ипотечен кредит, особено ако става въпрос за имот в строеж, е важно да направите предварително бюджетиране. Това включва оценка на вашата способност да изплатите цената на имота и съответно на кредита. Трябва да имате ясна представа за разходите и вашите финансови възможности.
Самоучастие и структура на сделката: За минимизиране на риска, особено при имоти в строеж, е препоръчително да имате около 20% самоучастие при подписване на предварителния договор. Останалата част от цената може да бъде финансирана от банката. Например, при етап на строителство, банката може да финансира до 50% от стойността на имота, а остатъкът да бъде осигурен от строителя или допълнителни средства. Това осигурява по-добра защита за вас и банката, като намалява риска от неплатежоспособност или проблеми със завършването на строителството.
Финансова оценка и самоучастие: Според българските закони и практики, банките обикновено изискват самоучастие от 10% до 20% при ипотечни кредити. Самоучастието е изискване за намаляване на риска и осигуряване на финансовата отговорност на кредитополучателя. По-високото самоучастие може да помогне за по-добри условия на кредита и по-нисък риск за банката.
Бюджетиране и финансово планиране: Законодателството не изисква конкретни правила за бюджетиране преди сключването на ипотечен кредит, но добрата практика включва предварително планиране на всички разходи и доходи. Това включва и проверка на кредитоспособността и разходите, свързани с покупката на имота, включително такси и разходи по самия кредит.
Заключение: За да изтеглите ипотечен кредит с минимален риск, е важно да направите предварително бюджетиране и да се уверите, че можете да покриете разходите. Изискването за самоучастие от около 20% при имоти в строеж е стандартно и помага за намаляване на риска както за вас, така и за банката. Освен това, структурирайте сделката така, че част от цената на имота да бъде финансирана от банката, а останалата част да бъде осигурена от самоучастие или строителя.
В нашия YouTube канал ще намерите още много полезна и актуална информация
Формиране на отговорност: Основната причина, поради която банките изискват самоучастие, е да осигурят отговорност от страна на кредитополучателя. Когато клиентът има личен финансов ангажимент към покупката, това го мотивира да бъде по-внимателен и сериозен относно изплащането на кредита. Самоучастието служи за гаранция, че парите, които банката предоставя, са ценни и клиентът има интерес да изплати кредита, а не да се откаже при първото затруднение.
Предотвратяване на злоупотреби: Примерът с кризата от 2007-2008 година показва, че когато кредитите са предоставяни изцяло без самоучастие, често се появяват злоупотреби и некоректно поведение от страна на кредитополучателите. Без личен ангажимент, клиентите могат да поемат рискове, които в крайна сметка водят до неизплащане на кредитите и проблеми за банката.
Минимум на самоучастие: Според българското законодателство, банките могат да изискват самоучастие при ипотечни кредити, което е част от стандартната практика. Обикновено самоучастието е между 10% и 20% от стойността на имота. Това изискване помага на банките да намалят риска от кредитирането и да осигурят, че клиентът е финансово ангажиран.
Финансови рискове: Законодателството в България не регулира конкретно процента на самоучастие, но изискванията на банките са в съответствие с общите финансови правила и стандарти. Самоучастието е механизъм за управление на риска и предпазване на банките от потенциални загуби при несъстоятелност на кредитополучателя.